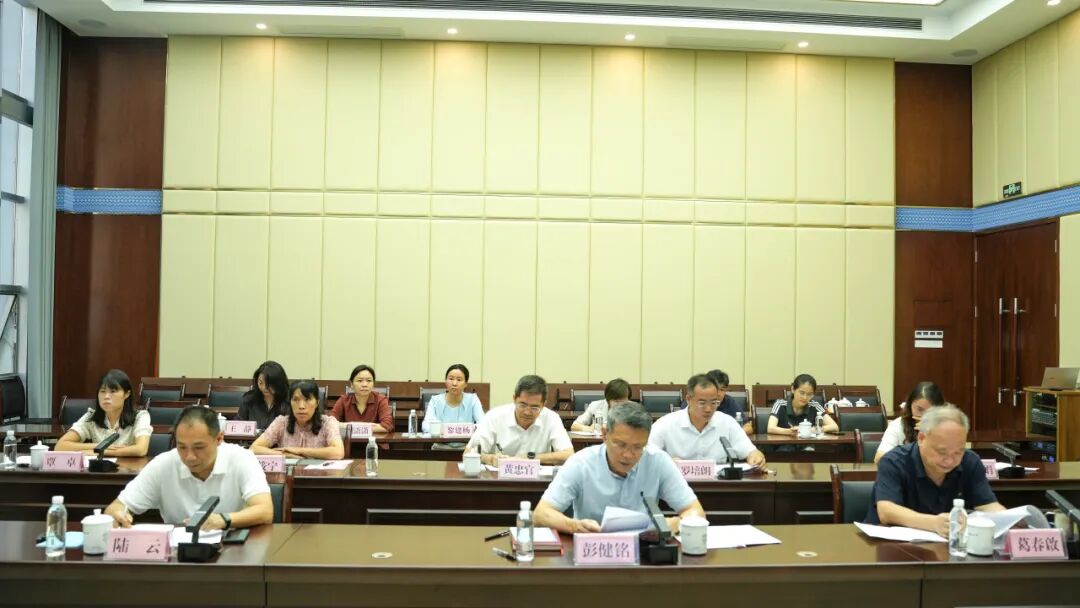
9月29日,九三学社广西区委八届十九次常委会议在南宁召开。自治区政协副主席、九三学社广西区委主委彭健铭主持会议并讲话。会议学习贯彻习近平
《善与恶——税收在文明进程中的影响》一书,将各个国家、地区的税收制度设置与成效等,放置在文明演进的宏大叙事中,循序渐进地让读者深刻体会到,税收不仅是一个简单的经济问题,它更是政治权力与社会契约的直观体现。它不是一个冰冷的财政工具,而是一面映照人性善恶、国家兴衰、文明进程的棱镜。
税收制度与信息系统中的“底层架构”高度类似。税收体制的公平性与效率,决定了社会这个“系统”的运行成本。如果架构设计有缺陷,比如税负不公、征收成本过高,那么无论整个系统的上层应用(如道德教化、文化繁荣)多么华丽,整个系统迟早会因底层架构的缺陷而运行缓慢,逐渐濒临崩溃。但如果能及时地对底层架构进行优化调整,比如降低不合理的税负、简化征收流程、堵塞逃税漏洞,那么整个系统的运行效率就会显著提升。正如书中所言,税收的“善”在于它能够为社会提供公共产品,如教育、医疗、基础设施,这些公共产品是文明得以延续和发展的基石。然而,税收的“恶”则体现在它可能成为权力滥用的工具,当税负过重或分配不公时,它便会激化社会矛盾,甚至引发动荡与革命。
税收的“善”与“恶”并非绝对,而是取决于制度设计者的初衷与执行者的操守。一个良性的税收体系,应当像精密的钟表齿轮,既能够精准地咬合社会运转的每一个环节,又不会因过度摩擦而损耗整体的动力。它需要平衡效率与公平,既要确保国家机器的正常运转,又要避免对民众的过度索取。这种平衡的艺术,正是税收制度设计的核心难题。当税制设计能够兼顾效率与公平时,它便成为文明进步的助推器;反之,则可能成为社会动荡的催化剂。这种双重性,使得税收制度的设计与改革,始终是人类文明进程中最为复杂也最为关键的命题之一。
大量的历史经验证明,当税率设定在10%左右,是一个相对比较合理的界线,它往往能够实现政府收入与民间活力的最佳平衡。这一比例既保证了国家机器的基本运转,又不会过度抑制生产者的积极性。但单一的税率指标并不能完全决定税制的优劣,征收方式、税种结构、征管效率等因素同样至关重要。
以个人所得税为例,我们国家结合历史的实际,参考西方先进国家的经验,对与个人息息相关的个人所得税,采用了累进税率的方式,合理地兼顾了公平与效率。累进税率的设计,本质上是对社会财富分配的一种调节机制。它通过设定不同的税率档次,对高收入者征收较高比例的税款,而对低收入者则给予较低的税率甚至免税额度。这种设计体现了税收的“量能负担”原则,即根据纳税人的实际负担能力来分配税负。其起征点、累进税率的设计,更是直接影响到每一个劳动者的切身利益与工作热情。
根据“二八定律”,社会财富的分布往往呈现出少数人掌握多数财富的格局,而累进税率正是针对这一现实进行的制度回应。我国的累进税率的设定,最终在整体上仍然是无限接近10%这一平均有效税率,这一比例既体现了对高收入群体的合理调节,又避免了对中低收入群体的过度挤压。是一项适应我国国情、符合时代发展需求的制度安排。它并非简单的“劫富济贫”,而是在保障社会公平的同时,为经济持续发展提供稳定的制度支撑。这种制度设计,既尊重了市场经济的客观规律,又体现了社会主义制度的价值追求。
因此,我国目前的税收制度设计,在整体上实现了效率与公平的有机统一,既为国家治理提供了必要的财政保障,又为经济社会可持续发展注入了持久动力。作为有知识、有担当的现代公民,我们应当理性认识税收的意义,既不过度抵触,也不盲目服从,而是在理解其逻辑的基础上,依法履行纳税义务,同时积极参与税制优化的公共讨论。让税收的“善”得以发扬光大,让合理的税收真正惠及每一个社会成员,让公共财政的阳光照亮每一个角落;让税收的“恶”得到有效约束,让每一分税款都能用在刀刃上。
(作者:陈乐,九三学社广西区直星湖片区支社,广西交科集团有限公司)

 桂公网安备 45010202000199号